Bling: Taschengeld & Familie
- 4,7
- Bewertung
- 500.00K
- Installationen
- Free
- Preis
 Analysiert von App-foxy
Familienfinanzen klingen zunächst nach einer Aufgabe für Tabellen, Notizzettel und viele kleine Erinnerungen. In meinem Alltag war genau das der Punkt, an dem Bling: Taschengeld & Familie interessant wurde: Die App versucht, Taschengeld, Ausgaben und weitere Familienthemen an einem gemeinsamen Ort übersichtlicher zu machen. Sie richtet sich nicht an Börsenprofis oder Menschen, die eine vollständige Buchhaltungssoftware suchen, sondern an Familien, die Kindern einen verständlichen Umgang mit Geld näherbringen möchten.
Ich sehe Bling vor allem als praktische Alltagshilfe zwischen klassischem Bargeld und einer komplizierten Finanzverwaltung. Das Konzept ist schnell erklärt, aber die Entscheidung für oder gegen die App hängt davon ab, wie viel Kontrolle Eltern behalten möchten, wie selbstständig Kinder bereits mit Geld umgehen und ob die Familie zusätzlich Handytarife oder ähnliche Themen bündeln will. Genau diese Abwägung ist wichtiger als die bloße Frage, ob die App kostenlos heruntergeladen werden kann.
Für wen Bling im Alltag wirklich sinnvoll ist
Die Anwendung gehört zur Kategorie der Finanz-Apps für Familien und wird von Bling Services GmbH entwickelt. Sie ist kostenlos erhältlich, für USK ab 0 Jahren freigegeben und läuft ab iOS beziehungsweise Android 9. Seit dem 19.05.2022 ist sie verfügbar; aktuell wird die Version 1.10.4 geführt. Diese Angaben machen sie grundsätzlich auch für Familien interessant, die ältere Geräte weiterverwenden möchten, statt für eine Taschengeldlösung sofort ein neues Smartphone anzuschaffen.
Das könnte dir auch gefallen

 Windy.com - Wettervorhersage
Windy.com macht Wetterkarten zur Alltagshilfe für draußen
Windy.com macht aus Wetterkarten ein praktisches Planungswerkzeug: Wer Regen, Wind und Gewitter rechtzeitig einschätzen will, spart unterwegs Zeit und unnötige Umwege.

 Kahoot! Spaß mit Quizspielen
Kahoot! macht aus kurzen Lernpausen gemeinsame Quizmomente
Wenn Lernen zwischen Unterricht, Chat und Feierabend stattfindet, passt Kahoot! erstaunlich gut in den Alltag. Die App macht Wissen schnell spielbar, ohne ihre Schwächen zu verstecken.

 Instagram
 will mehr als Fotos zeigen und fordert dafür unsere Aufmerksamkeit
Zwischen Stories, Reels und endlosen Empfehlungen wird Instagram zur Bühne für Alltag und Aufmerksamkeit. Gerade darin liegen seine größte Stärke und sein wachsender Widerspruch.
 Instagram
 im Alltagstest: Nähe, Entdeckung oder endloser Reiz?
Vom ersten Profil bis zum täglichen Kurzvideo: Instagram passt zu sehr unterschiedlichen Gewohnheiten. Entscheidend ist, ob seine Mischung aus Nähe, Entdeckung und Dauerreiz zu Ihrem Alltag passt.

 eBay: kaufen & verkaufen
eBay clever nutzen: Angebote finden und Verkäufe einfacher abwickeln
Mit gespeicherten Suchen, klugen Filtern und einem sauberen Verkaufsablauf wird eBay vom gelegentlichen Marktplatz zum Werkzeug, das im Alltag wirklich Zeit spart.

 Gossip Harbor: Merge & Story
Von Manor Cafe zu Gossip Harbor: Wann sich der Wechsel lohnt
Wer von vertrauten Drei-Gewinnt-Runden kommt, muss bei Gossip Harbor vor allem den Spielrhythmus neu lernen. Was der Tausch bringt, kostet und für wen er sich rechnet.
Mehr aus unserer Nachrichtenredaktion



Bei der Auswahl einer solchen App würde ich zuerst nicht auf die Optik schauen, sondern auf drei praktische Fragen. Können Eltern Regeln und Geldflüsse im Alltag verständlich organisieren? Bekommen Kinder genug Eigenständigkeit, ohne dass Erwachsene den Überblick verlieren? Und passt die Lösung auch dann noch, wenn neben Taschengeld weitere Familienthemen dazukommen? Bling wirkt genau für diese Schnittstelle entwickelt: nicht als isoliertes digitales Sparschwein, sondern als Familienwerkzeug.
Ein realistisches Beispiel: Ein Kind möchte am Wochenende etwas kaufen, erhält sein Taschengeld aber nicht immer passend in bar. Statt später zu diskutieren, ob bereits Geld ausgegeben wurde, kann die Familie eine digitale Routine etablieren. Das Kind schaut selbst nach, plant den Kauf und erlebt unmittelbar, dass ein begrenztes Guthaben Entscheidungen beeinflusst. Die Eltern müssen dabei nicht jede Kleinigkeit kommentieren. Für mich liegt darin der pädagogische Wert: Geld wird nicht nur ausgezahlt, sondern im Alltag sichtbar.
Gleichzeitig sollte man die App nicht als automatische Lösung für finanzielle Erziehung missverstehen. Kein Bildschirm ersetzt ein Gespräch darüber, warum ein Wunsch warten muss, was Sparen bedeutet oder weshalb ein günstiger Kauf nicht immer der beste ist. Bling kann solche Gespräche auslösen und strukturieren, aber die Regeln müssen weiterhin von der Familie kommen.
Die stärkste Seite: mehrere Familienthemen in einem Zusammenhang
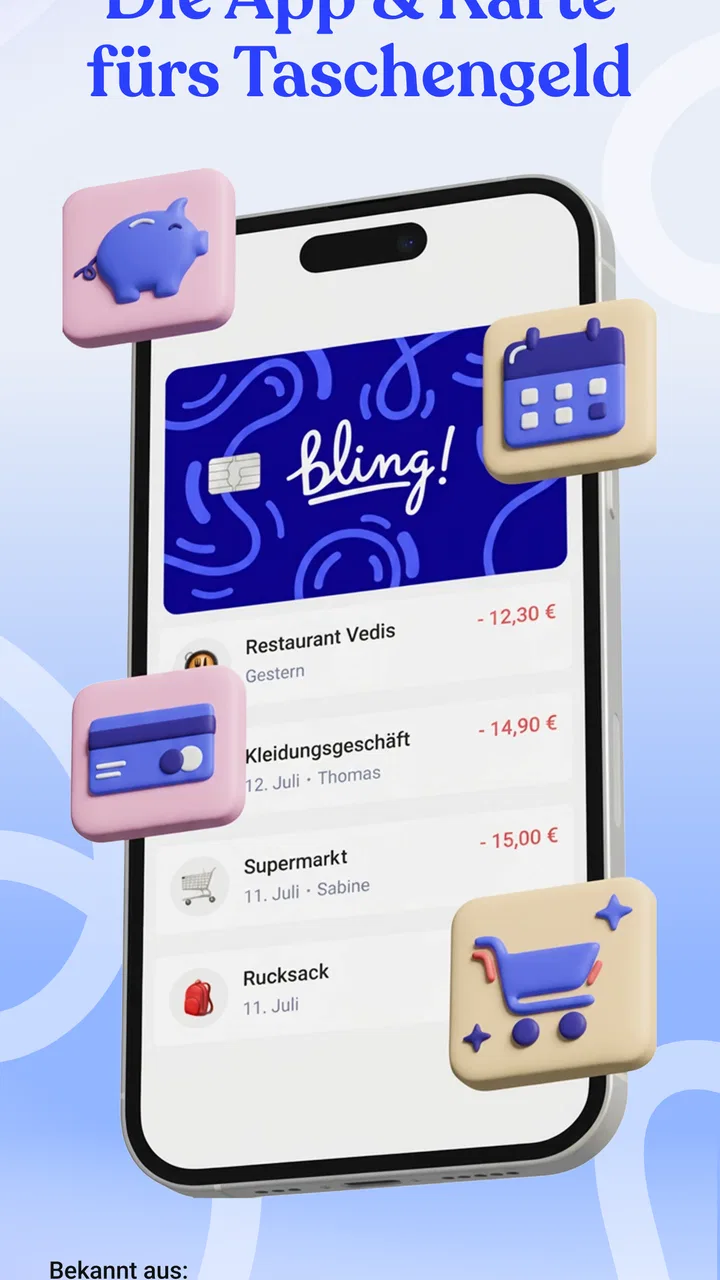
Viele einfache Taschengeld-Apps konzentrieren sich auf eine einzige Aufgabe: Geldbeträge eintragen, Auszahlungen markieren und vielleicht Sparziele notieren. Bling positioniert sich breiter. Neben Taschengeld gehören auch Handytarife und weitere Familienbereiche zum Konzept. Das ist besonders nützlich, wenn Eltern nicht für jedes Thema eine eigene App, einen Chatverlauf oder eine Tabelle pflegen möchten.
Der Vorteil zeigt sich weniger bei einer einzelnen Auszahlung als in der langfristigen Routine. Wenn ein Kind regelmäßig mit Geld umgeht und gleichzeitig versteht, dass ein Smartphone oder ein Tarif ebenfalls Kosten verursacht, entsteht ein realistischeres Bild vom Familienbudget. Ich würde diese Verbindung allerdings dosiert einsetzen. Jüngere Kinder brauchen zunächst eine einfache Erklärung für ihr eigenes Geld; zu viele Themen auf einmal können den Lerneffekt verwässern.
Ein nicht sofort offensichtlicher Nutzen ist die gemeinsame Sprache innerhalb der Familie. Statt dass ein Elternteil den Kontostand kennt und das Kind nur eine mündliche Zusage erhält, kann man klarer über verfügbare Beträge, geplante Ausgaben und Prioritäten sprechen. Das reduziert Missverständnisse. Besonders bei wechselnden Betreuungssituationen, etwa wenn mehrere Erwachsene am Familienalltag beteiligt sind, kann eine zentrale Lösung hilfreicher sein als lose Absprachen.
Ich würde außerdem empfehlen, die App nicht erst dann einzurichten, wenn ein Streit über eine Ausgabe entsteht. Besser ist ein ruhiger Start: gemeinsam festlegen, wann Taschengeld bereitsteht, welche Ausgaben das Kind selbst entscheidet und bei welchen Käufen vorher gefragt wird. So wird Bling nicht zur Kontrollinstanz, sondern zu einem Werkzeug, das eine bereits vereinbarte Familienregel sichtbar macht.
Was Eltern bei Kontrolle und Selbstständigkeit abwägen sollten
Der entscheidende Trade-off liegt zwischen Übersicht und Freiheit. Eltern möchten verständlicherweise wissen, was mit dem Geld passiert. Kinder möchten nicht das Gefühl haben, jede kleine Entscheidung müsse genehmigt werden. Eine gute Nutzung trennt deshalb Beobachtung von Einmischung: Erwachsene behalten den Rahmen im Blick, während das Kind innerhalb dieses Rahmens eigene Entscheidungen trifft.
Für mich ist das ein stärkerer Ansatz als ausschließlich Bargeld, sobald regelmäßige Zahlungen unübersichtlich werden. Bargeld ist greifbar und für jüngere Kinder oft intuitiv. Es kann aber verloren gehen, ist unterwegs nicht immer praktisch und lässt sich schwerer nachvollziehen. Bling bietet den digitalen Gegenpol. Wer allerdings bewusst möchte, dass ein Kind zuerst mit Münzen, Scheinen und einem physischen Sparglas rechnet, sollte diese analoge Erfahrung nicht vollständig ersetzen.
Ein weiterer sinnvoller Einsatz ist die Vorbereitung auf größere Ausgaben. Statt einen Wunsch spontan zu finanzieren, kann die Familie gemeinsam überlegen, welcher Betrag regelmäßig zurückgelegt werden müsste. Das verändert die Rolle des Taschengelds: Es wird nicht nur Konsumgeld, sondern auch ein einfaches Übungsfeld für Planung. Gerade hier sollte man nicht jede Entscheidung optimieren wollen. Kleine Fehlkäufe gehören dazu, solange die finanziellen Folgen überschaubar bleiben.
Wo Bling gegenüber klassischen Alternativen gewinnt
Die üblichen Alternativen lassen sich grob in drei Gruppen einteilen: Bargeld, Tabellen oder Notizen und spezielle Kinder- beziehungsweise Jugendkonten. Bargeld ist unkompliziert und benötigt keine digitale Einrichtung. Tabellen bieten mehr Freiheit für Erwachsene, verlangen aber Disziplin und sind für Kinder selten besonders motivierend. Ein eigenes Konto kann später sinnvoll sein, bringt jedoch häufig mehr Komplexität mit, als für eine einfache Taschengeldroutine notwendig ist.
Bling sitzt zwischen diesen Lösungen. Die App ist strukturierter als ein Umschlag mit Bargeld und familiennäher als eine allgemeine Budgettabelle. Gleichzeitig bleibt sie thematisch näher am Alltag mit Kindern als eine klassische Banking-App. Das ist ihre eigentliche Stärke: Sie versucht nicht, das gesamte Finanzleben eines Erwachsenen abzubilden, sondern übersetzt Geldorganisation in eine Familienroutine.
Die große Nutzerbasis spricht dafür, dass dieses Modell viele Familien anspricht. Bling kommt auf über 500.000 Installationen und einen durchschnittlichen Wert von 4,7 bei rund 13.000 Bewertungen. Solche Zahlen beweisen nicht, dass die App zu jeder Familie passt, geben aber einen brauchbaren Hinweis darauf, dass sie nicht nur ein Nischenexperiment ist.
Ich würde die Bewertung dennoch nicht isoliert betrachten. Eine hohe Durchschnittsbewertung sagt wenig darüber aus, ob die konkrete Kombination aus Taschengeld, Familienorganisation und digitalen Abläufen zu den eigenen Gewohnheiten passt. Wer nur eine sehr einfache Erinnerung für eine monatliche Zahlung braucht, könnte mit einer Notiz-App schneller ans Ziel kommen. Wer dagegen mehrere Kinder, wiederkehrende Absprachen und zusätzliche Familienthemen koordinieren möchte, profitiert eher vom umfassenderen Ansatz.
Wann eine andere Lösung die bessere Wahl sein kann
Für Familien, die vollständige Haushaltsbuchfunktionen, detaillierte Kategorien oder eine professionelle Finanzplanung erwarten, würde ich Bling nicht als Ersatz für eine ausgewachsene Budget-App betrachten. Der Schwerpunkt liegt auf dem familiären Umgang mit Geld, nicht auf einer tiefen Analyse sämtlicher Einnahmen und Ausgaben. Wer monatliche Fixkosten, Versicherungen und langfristige Vermögensplanung in einem System auswerten möchte, braucht eine andere Kategorie von Anwendung.
Auch für sehr junge Kinder kann ein rein digitaler Ablauf zu abstrakt sein. Wenn ein Kind Zahlen auf dem Bildschirm noch nicht mit tatsächlichen Dingen verbinden kann, sind sichtbare Umschläge oder ein Sparglas möglicherweise der bessere Einstieg. Bling kann später dazukommen, wenn das Kind bereit ist, selbstständig nachzusehen und Entscheidungen zu treffen. Die Altersfreigabe ab 0 Jahren bedeutet nicht automatisch, dass jede Funktion für jedes Entwicklungsstadium gleich verständlich ist.
Auf der anderen Seite ist die App nicht ideal für Eltern, die grundsätzlich keine digitalen Finanzabläufe in der Familie möchten. Dann entsteht durch die Einrichtung eher zusätzlicher Aufwand. Auch Familien, die bereits mit einem gut funktionierenden Kinderkonto und klaren Regeln arbeiten, sollten den Wechsel nicht aus Neugier erzwingen. Eine neue App lohnt sich nur, wenn sie ein konkretes Problem löst, etwa fehlende Übersicht oder zu viele getrennte Abläufe.
Ein wichtiger Entscheidungspunkt ist außerdem die Bereitschaft des Kindes. Wenn es die App als elterliche Überwachung empfindet, wird die gewünschte Selbstständigkeit schnell zur täglichen Auseinandersetzung. Ich würde deshalb vor dem Start erklären, welche Informationen gemeinsam genutzt werden und welche Entscheidungen beim Kind bleiben. Die technische Lösung kann Vertrauen unterstützen, aber nicht an seiner Stelle herstellen.
Der Wechsel: weniger Technik, mehr Gewohnheit
Der eigentliche Aufwand beim Wechsel von Bargeld oder einer Tabelle zu Bling liegt nicht unbedingt im Herunterladen, sondern in der Umstellung der Familie. Bestehende Absprachen müssen sauber übertragen werden: Auszahlungstermine, Zuständigkeiten, Sparziele und Ausnahmen. Wer einfach alles gleichzeitig digitalisieren möchte, riskiert eine unübersichtliche Anfangsphase.
Mein Vorgehen wäre bewusst klein. Zuerst würde ich nur das Taschengeld abbilden und eine kurze Testphase vereinbaren. In dieser Zeit kann die Familie beobachten, ob das Kind regelmäßig selbst nachschaut, ob Eltern weniger nachfragen müssen und ob die gewählte Zahlungsroutine tatsächlich praktikabel ist. Erst wenn das funktioniert, würde ich weitere Themen wie Handytarife in die Gespräche einbeziehen.
Hilfreich ist auch eine feste wöchentliche oder zweiwöchentliche Gesprächsminute, ohne daraus eine Kontrolle zu machen. Das Kind kann sagen, worauf es spart oder welche Ausgabe sich anders entwickelt hat. Eltern können erklären, warum bestimmte Regeln gelten. So bleibt die App Teil eines Lernprozesses und wird nicht zum stummen Protokoll im Hintergrund.
Wer von einer Tabelle kommt, sollte außerdem nicht versuchen, jede historische Ausgabe nachzutragen. Für den Start reicht eine klare Gegenwart: Was ist ab jetzt verfügbar, welche Regel gilt und welches Ziel verfolgt die Familie? Zu viele alte Daten erzeugen Arbeit, ohne den Alltag automatisch besser zu machen. Bei Bargeld ist dagegen eine kurze Übergangsregel sinnvoll, damit nicht gleichzeitig ein voller Bargeldbestand und ein digitaler Betrag als verfügbar angesehen werden.
Meine Einschätzung zu Datenschutzgefühl und Familienvertrauen
Bei jeder Finanz-App für Kinder sollte man sich fragen, welche Informationen wirklich nötig sind und wie offen die Familie darüber spricht. Ich würde vor der Nutzung gemeinsam die Einstellungen und Rollen ansehen und nur das aktivieren, was zum eigenen Alltag passt. Besonders wichtig ist, dem Kind zu erklären, ob Eltern lediglich den Überblick behalten oder einzelne Ausgaben kommentieren möchten.
Diese Transparenz ist kein nebensächliches Detail. Ein Kind, das sich beobachtet fühlt, wird möglicherweise versuchen, die App zu umgehen oder Ausgaben zu verschweigen. Ein Kind, das den Zweck versteht, kann sie dagegen als eigenes Werkzeug annehmen. Deshalb bewerte ich Bling nicht nur nach der Oberfläche, sondern danach, wie gut Eltern die digitale Organisation in eine faire Vereinbarung einbetten.
Praktisch würde ich vor dem Wechsel außerdem prüfen, ob alle beteiligten Familienmitglieder die App auf ihren vorhandenen Geräten sinnvoll verwenden können. Die Mindestanforderung von iOS beziehungsweise Android 9 ist zwar relativ niedrig, aber ein altes Gerät mit kleiner Anzeige oder schwacher Bedienbarkeit kann den Alltag trotzdem bremsen. Für das Kind zählt nicht nur, dass die App technisch läuft, sondern dass es sie ohne ständige Hilfe versteht.
Für welche Familien ich Bling empfehlen würde
Ich würde Bling Familien empfehlen, die Taschengeld nicht mehr ausschließlich bar organisieren möchten und zugleich eine kindgerechtere Lösung als eine allgemeine Banking- oder Budget-App suchen. Besonders passend erscheint mir die App bei Kindern, die bereits einfache Kaufentscheidungen treffen können, aber noch Unterstützung bei Planung und Überblick brauchen. Auch Eltern, die Taschengeld und weitere Familienthemen möglichst gebündelt betrachten möchten, finden hier einen nachvollziehbaren Ansatz.
Weniger überzeugt wäre ich bei einer Familie, die nur eine einzelne Zahlung im Monat verwalten will, mit Bargeld gut zurechtkommt oder eine detaillierte Haushaltsbuchanalyse erwartet. In diesen Fällen kann eine simplere oder stärker spezialisierte Alternative angenehmer sein. Der Mehrwert von Bling entsteht erst, wenn die Familie die gemeinsame Struktur tatsächlich nutzt.
Mein konkreter Tipp lautet deshalb: Nicht nach der Installation sofort alle Möglichkeiten ausschöpfen. Legt zuerst eine einzige klare Taschengeldregel fest, lasst das Kind die Routine selbst ausprobieren und besprecht nach kurzer Zeit, was verständlich war und wo Reibung entstanden ist. Danach lässt sich besser entscheiden, ob zusätzliche Bereiche sinnvoll sind. Dieser schrittweise Einstieg verhindert, dass aus einer hilfreichen Familien-App ein weiteres Organisationsprojekt wird.
Mein Fazit für die Entscheidung
In meiner Einschätzung ist Bling eine gut positionierte kostenlose Finanz-App für Familien, weil sie eine Lücke zwischen Bargeld, Tabellen und klassischen Banklösungen schließt. Sie macht Taschengeld digitaler, ohne den Familienkontext aus dem Blick zu verlieren, und verbindet das Thema mit weiteren Bereichen wie Handytarifen. Die App ist nicht für jede Altersstufe und nicht für jede finanzielle Aufgabe gleichermaßen geeignet, aber ihr Schwerpunkt ist klar erkennbar.
Die rund 1.500 Rezensionen ergänzen den positiven Gesamteindruck, sollten aber nicht die eigene Prüfung ersetzen. Entscheidend ist, ob Eltern bereit sind, Regeln gemeinsam zu definieren und dem Kind innerhalb dieses Rahmens echte Verantwortung zu geben. Ohne diese Bereitschaft bleibt Bling nur eine weitere Oberfläche für Geldbewegungen.
Wenn du eine einfache, familienorientierte Lösung suchst und digitale Selbstständigkeit schrittweise aufbauen möchtest, würde ich Bling: Taschengeld & Familie ausprobieren. Wenn du dagegen vollständige Finanzplanung, ausschließlich analoge Erziehung oder maximale Detailkontrolle brauchst, ist eine andere Lösung wahrscheinlich passender. Für die typische Familie, die zwischen Bargeld und komplizierten Finanz-Apps einen verständlichen Mittelweg sucht, ist Bling jedoch eine überzeugende Wahl.
Häufig gestellte Fragen zu Bling: Taschengeld & Familie
01Was ist Bling: Taschengeld & Familie und für wen ist die App geeignet?
Bling: Taschengeld & Familie ist eine Familien-App, die Eltern und Kinder beim Umgang mit Taschengeld, Bezahlen und finanzieller Verantwortung unterstützt. Eltern können Ausgaben und Aufgaben besser organisieren, während Kinder Schritt für Schritt lernen, mit Geld umzugehen. Die konkreten Funktionen können je nach Land, Alter, Tarif und unterstütztem Gerät unterschiedlich verfügbar sein.
02Wie funktioniert die Taschengeld- und Zahlungsverwaltung bei Bling?
Nach der Einrichtung durch die Eltern lassen sich Taschengeld, Zahlungen und gegebenenfalls wiederkehrende Beträge digital verwalten. Je nach Angebot kann das Kind eine eigene Zahlungslösung oder Karte nutzen, während Eltern den Überblick behalten und bestimmte Einstellungen kontrollieren. Vor dem Download sollten Sie prüfen, welche Zahlungsfunktionen, Limits und Bedingungen aktuell in Ihrer Region angeboten werden.
03Ist Bling: Taschengeld & Familie sicher für Kinder und Jugendliche?
Die App ist auf die gemeinsame Nutzung durch Eltern und Kinder ausgelegt und bietet deshalb normalerweise elterliche Kontrolle über wichtige Finanzfunktionen. Trotzdem sollten Eltern gemeinsam mit dem Kind Regeln für Ausgaben, PINs und persönliche Daten festlegen. Prüfen Sie außerdem die Datenschutzbestimmungen, Altersvorgaben, Gebühren sowie die Sicherheitsmaßnahmen, bevor Sie ein Konto einrichten oder eine Karte bestellen.
04Welche Kosten können bei der Nutzung von Bling entstehen?
Ob die Nutzung kostenlos ist oder Kosten verursacht, hängt vom gewählten Modell und den verfügbaren Leistungen ab. Mögliche Kosten können beispielsweise durch ein Abonnement, eine physische Karte, bestimmte Zahlungsarten oder zusätzliche Services entstehen. Da sich Preise und Bedingungen ändern können, empfiehlt es sich, vor der Registrierung die aktuelle Preisliste und die Vertragsdetails in der App oder im jeweiligen App-Store zu lesen.
05Welche Voraussetzungen gelten für die Registrierung bei Bling?
In der Regel benötigen Eltern ein kompatibles Android- oder iOS-Gerät, eine gültige E-Mail-Adresse und gegebenenfalls weitere Angaben zur Identitäts- oder Kontoprüfung. Für die Nutzung durch Kinder können Altersgrenzen und die Zustimmung der Erziehungsberechtigten erforderlich sein. Außerdem sollten Sie kontrollieren, ob Ihr Land, Ihre Bank oder die gewünschte Zahlungsart von Bling aktuell unterstützt wird.
Vorteile
- Kinder lernen spielerisch den Umgang mit Geld.
- Aufgaben und Belohnungen lassen sich flexibel festlegen.
- Eltern behalten Ausgaben und Guthaben übersichtlich im Blick.
- Digitale Zahlungen können sicher und kontrolliert erfolgen.
- Gemeinsame Ziele fördern Verantwortung und Motivation.
Nachteile
- Einige Funktionen sind möglicherweise nur im kostenpflichtigen Modell verfügbar.
- Die Einrichtung erfordert Zeit und die Mitwirkung der Eltern.
- Kinder benötigen ein eigenes kompatibles Smartphone für alle Funktionen.
- Die App ersetzt keine umfassende Finanzbildung durch die Eltern.
- Bei technischen Problemen kann der Zugriff auf Guthaben erschwert sein.

Bling: Taschengeld & Familie
Galerie